伏見税務署の不動産売却確定申告【2026最新】醍醐会場の相談除外ルールと尼崎郵送先・3,000万円控除ガイド
京都市伏見区のご実家や空き家、分譲マンションを売却した翌年(2月16日〜3月15日)には、譲渡所得の確定申告が必要になるケースがあります。しかし、伏見税務署管内では「醍醐エリアの特設会場へ行ったのに不動産売却の相談を断られた」「伏見税務署の窓口時間や郵送先が変わっていて書類が受理されなかった」という手続き上のトラブルが毎年多発しています。
六地蔵駅徒歩すぐに本店を構える株式会社BOB Home(代表取締役:朝野 翔/宅地建物取引士・相続診断士)が、2026年(令和8年)最新の伏見税務署の窓口・郵送ルールと、提携税理士との連携による「空き家3,000万円特別控除×手出し0円現状買取」の損益診断をわかりやすく解説します。
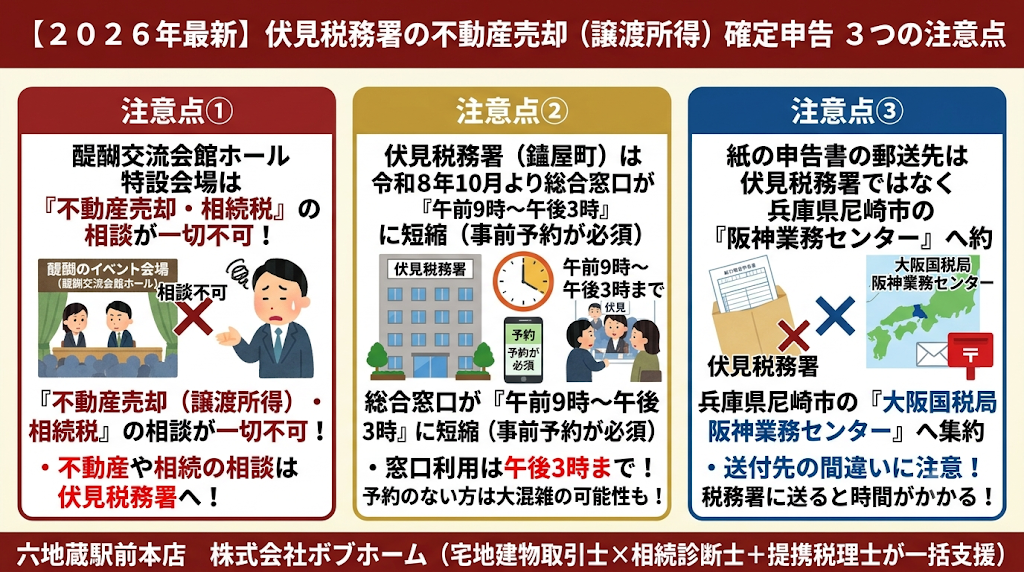
【2026年最新】伏見税務署の不動産売却(譲渡所得)確定申告で絶対外せない3つの注意点
京都市伏見区および南区を管轄する「伏見税務署」で不動産売却(譲渡所得)や相続税の確定申告を行う場合、①醍醐特設会場の相談除外規定、②2026年10月からの総合窓口受付時間の短縮、③兵庫県尼崎市(阪神業務センター)への郵送集約という3つの最新ルールを正確に押さえる必要があります。
| 窓口・提出先の区分 | 所在地・連絡先・管轄 | 2026年(令和8年)最新の実務ルールと罠 |
|---|---|---|
| ① 伏見税務署(本庁舎) 【対面相談・持参提出】 |
京都市伏見区鑓屋町1118-2(京阪墨染駅・近鉄伏見駅徒歩圏/TEL:075-641-6111) | ・2026年10月1日より総合窓口は原則9:00〜15:00に短縮 ・面接相談は電話(075-641-5111)または国税庁公式LINEでの事前予約が必須 |
| ② 醍醐交流会館ホール特設会場 (パセオ・ダイゴロー西館4階) |
京都市伏見区醍醐高畑町30-1(地下鉄醍醐駅直結・毎年2月下旬の指定日のみ開設) | 【最大の罠】土地・建物等の譲渡所得(不動産売却)および贈与税・相続税の相談は一切不可!必ず伏見税務署本庁舎または電子申告へ。 |
| ③ 大阪国税局 阪神業務センター 【紙の申告書・添付書類の郵送先】 |
〒661-8521 兵庫県尼崎市若王寺3丁目11番46号(伏見税務署管内の郵送集中処理拠点) | 2026年7月10日施行の新体制により、紙の申告書を郵送する場合は伏見税務署ではなく尼崎市の阪神業務センター宛てに直送が必須。 |
| ④ 京都市役所 住宅政策課 【空き家3,000万円控除の確認書】 |
京都市中京区寺町通御池上る上本能寺前町488 分庁舎3階(予約TEL:075-231-2323) | 確定申告書に添付する「被相続人居住用家屋等確認書」は伏見区役所や税務署では発行不可。京都市役所本庁舎への申請が必須。 |
罠① パセオ・ダイゴロー(醍醐交流会館ホール)の特設会場は「不動産譲渡所得・相続税」の相談不可!
伏見区の醍醐・石田・小栗栖・日野エリアにお住まいの方が最も陥りやすい失敗が、確定申告期に地下鉄醍醐駅直結の「パセオ・ダイゴロー西館4階(醍醐交流会館ホール)」に開設される出張相談会場へ不動産売却の書類を持って行ってしまうケースです。醍醐交流会館の特設会場で受け付けているのは年金受給者や医療費控除などの簡易な申告のみであり、「土地・建物等の譲渡所得(マイホームや相続空き家の売却・3,000万円特別控除等)」や「贈与税・相続税」の相談は一切対象外となっています。
不動産を売却した際の確定申告相談は、必ず京阪墨染駅近くの「伏見税務署(本庁舎)」へ事前予約の上で訪問するか、自宅からオンラインで完結する電子申告(または提携税理士への代行依頼)をご利用ください。
罠② 伏見税務署の窓口時間短縮(9時〜15時)と、兵庫県尼崎市「大阪国税局阪神業務センター」への郵送ルール
伏見税務署(鑓屋町)へ直接足を運ぶ場合、2026年(令和8年)10月1日から全国の税務署で総合窓口の受付時間が原則「午前9時〜午後3時(15時)」までに短縮されている点にご注意ください(午後3時〜5時は事前予約済みの面接相談等のみ対応)。また、4月〜12月の月2回程度、深草墨染町44-14にて開設される「伏見会場(13:00〜16:00)」も事前予約が推奨されています。
さらに、確定申告書や「被相続人居住用家屋等確認書」「売買契約書の写し」などを郵送で提出する場合、宛先は京都市伏見区の伏見税務署ではなく、内部事務のセンター化(2026年7月10日新体制)に伴い「〒661-8521 兵庫県尼崎市若王寺3丁目11番46号 大阪国税局阪神業務センター(伏見税務署分)」へ直接郵送する必要があります。
相続空き家売却の「3大節税特例」併用可否と、京都市役所「確認書」取得の落とし穴
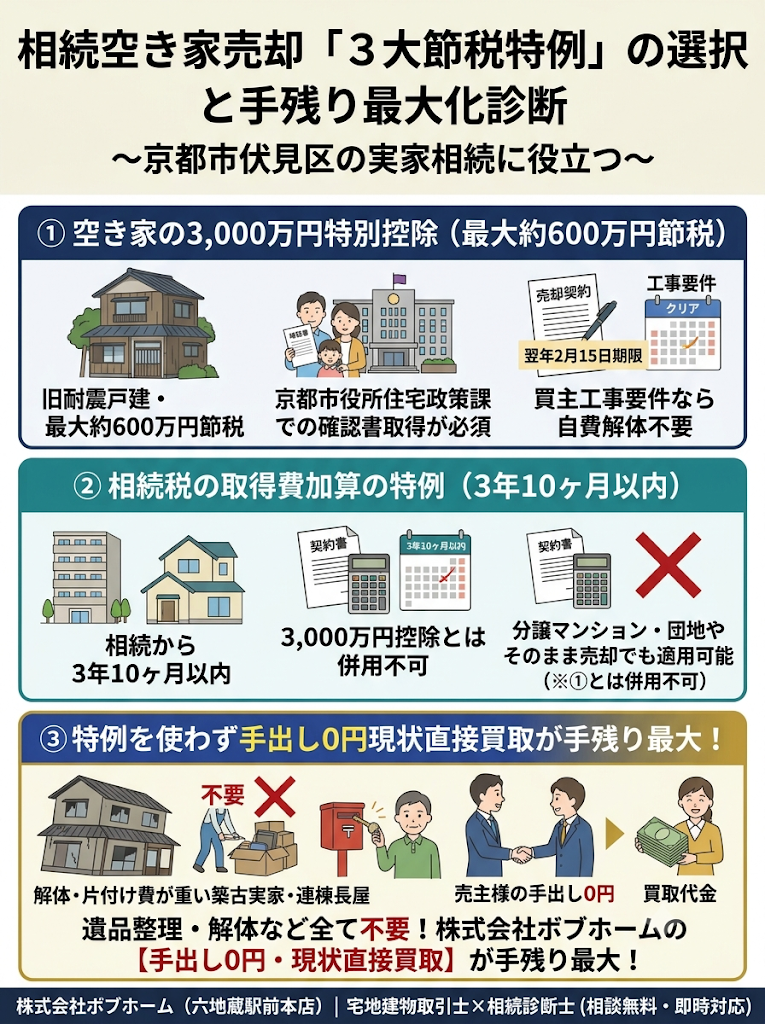
京都市伏見区で相続した実家・空き家を売却する際、譲渡所得税(約20.315%)を大幅に減らせる「3つの税制特例」がありますが、これらは併用できない組み合わせが存在するため、売却前にどの特例が最も手残りを増やせるかを比較することが不可欠です。
| 特例の名称 | 節税効果と主な対象物件 | 他特例との併用可否・実務上の注意点 |
|---|---|---|
| ① 空き家の3,000万円特別控除 (措置法第35条第3項) |
譲渡益から最大3,000万円控除(相続人3人以上は各2,000万円)。最大約600万円の節税。昭和56年5月31日以前の旧耐震一戸建てが対象。 | ・小規模宅地等の特例とは併用可能 ・「②取得費加算の特例」とは選択適用(併用不可) ・分譲マンションや昭和期団地(区分所有)は対象外 |
| ② 相続税の取得費加算の特例 (措置法第39条) |
支払った相続税の一部を不動産の取得費(経費)に上乗せして譲渡所得税を軽減。マンション・団地・古家そのまま売却でも利用可能。 | ・相続開始から3年10ヶ月以内の売却が条件 ・「①空き家3,000万円特別控除」とは併用不可 ・解体や耐震改修を行わない現状買取でも適用できる |
| ③ 小規模宅地等の特例 (相続税の最大80%減額) |
相続税計算時に自宅敷地の評価額を330㎡まで80%減額(特定居住用・家なき子特例等)。 | 相続税申告期限(10ヶ月以内)までの継続保有が必須!10ヶ月以内に売却契約・引渡しをすると特例が外れる罠に注意。 |
空き家3,000万円特別控除の確認書窓口は「中京区の京都市役所分庁舎3階(住宅政策課)」!先行解体とマンション対象外の罠
空き家の3,000万円特別控除を確定申告で適用するには、確定申告書に「被相続人居住用家屋等確認書」を添付しなければなりません。この確認書の発行窓口は伏見区役所や伏見税務署ではなく、中京区の「京都市役所分庁舎3階 都市計画局住宅室住宅政策課(京都市空き家相談窓口・要電話予約075-231-2323)」です。
申請には電気・ガスの閉栓証明書や解体前後の現地写真などが必須であり、売主様が写真撮影を忘れたまま先行解体してしまうと控除が一切使えなくなります。なお、令和6年税制改正により「引き渡し後に買主(不動産会社等)が売買翌年2月15日までに耐震改修または解体を行うケース(買主工事要件)」でも控除が適用可能となったため、自費で先行解体する必要はありません。窓口と補助金の詳細は👉伏見区の相続登記と空き家3000万円控除|法務局・市役所・税務署完全ガイド、👉京都市伏見区の空き家解体補助金【2026年度】自費解体と現状買取の損得、マンション売却は👉伏見桃山・丹波橋のマンション売却相場【2026】リフォーム不要の高値仲介をご覧ください。
税金と解体費を引いた「最終手残り額」を最大化!宅建士×相続診断士+提携税理士の2パターン無料試算
伏見区の実家を売却する際、桃山や丹波橋のように土地価格が高く譲渡益が大きく出る物件では「買主工事要件等を活用して空き家3,000万円特別控除を使うルート」が有利ですが、深草の連棟長屋や醍醐・向島・横大路の築古戸建のように解体費(160万〜265万円)や遺品整理費(30万〜80万円)の負担が重い物件では、控除を使わずに株式会社BOB Homeの「手出し0円・現状有姿直接買取」を選ぶ方が最終的な手残り現金が多くなります。
当社では代表取締役の朝野翔(宅地建物取引士・相続診断士)が提携税理士・司法書士と連携し、「特例を使った高値仲介」と「片付け・解体不要の手出し0円買取」の税引き後・最終手残り額を2パターン同時にシミュレーションします。実家じまいの全体手順は親記事の👉京都市伏見区の実家じまい完全ガイド【2026】手続き順序と手出し0円売却、町丁別相場は👉京都市伏見区の不動産売却相場【2026】仲介と現状買取の損益診断、兄弟での換価分割は👉伏見区の相続不動産を換価分割|兄弟で揉めない共有名義・空き家売却術、遠方からの鍵郵送売却は👉伏見区の空き家を荷物そのまま買取|鍵郵送で帰省0回・手出し0円売却をご参照ください。
伏見税務署での不動産売却確定申告・3,000万円特別控除に関するよくある質問(FAQ)
Q1. パセオ・ダイゴロー(醍醐交流会館ホール)の確定申告会場で、実家を売却した譲渡所得や空き家3,000万円控除の相談はできますか?
いいえ、醍醐交流会館ホールの特設会場では、土地・建物の譲渡所得(不動産売却)や相続税・贈与税の相談は一切受け付けていません。墨染の「伏見税務署(本庁舎)」へ事前予約の上でご相談いただくか、当社および提携税理士によるワンストップ確定申告サポートをご利用ください。
Q2. 伏見税務署へ紙の確定申告書や添付書類を郵送したいのですが、宛先はどこになりますか?
2026年(令和8年)7月10日施行の新体制により、郵送提出先は伏見税務署ではなく「〒661-8521 兵庫県尼崎市若王寺3丁目11番46号 大阪国税局阪神業務センター(伏見税務署分)」へと集約されています。窓口へ直接持参される場合は、伏見税務署本庁舎(2026年10月より総合窓口は9:00〜15:00)へ提出してください。
Q3. 親が実家を買った当時の売買契約書が見つからず取得費がわからないのですが、売却代金の95%に課税されてしまいますか?
いいえ、契約書が紛失していても直ちに概算取得費(5%)にする必要はありません。当時の通帳履歴や住宅ローンの抵当権設定額(登記事項証明書)、市街地価格指数に基づく推計計算、または空き家3,000万円特別控除の適用により税負担をゼロまたは大幅に圧縮できるケースが多いため、売却前に提携税理士と無料で試算いたします。
売却後の税金で損をする前に!LINEで「3,000万円控除×手出し0円買取」の税引き後手残り額を無料診断
伏見区のご実家の所在地をLINEで送るだけで、宅地建物取引士×相続診断士と提携税理士が『3,000万円特別控除を活用して売る場合』と『解体・片付け0円で現状買取する場合』の税引き後・最終手残り額を24時間以内に無料回答します(営業電話は一切なし)。
最終更新日:2026年11月3日|検証データ出典:国土交通省地価公示・京都市統計ポータル・国税庁・法務省